拨康视云涉嫌人为操纵IPO被停牌 保荐人最严重者或吊销牌照
9月10日,根据香港证监会公告,“证监会对拨康视云的首次公开招股可能曾被人为操纵,以营造对拨康视云股份需求的假象表示严重关注。”
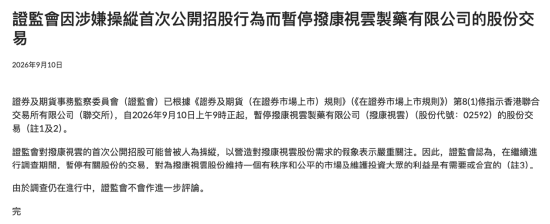
香港证监会认为,在继续进行调查期间,暂停有关股份的交易,对维持有秩序和公平的市场及维护大众的利益是合宜的。
香港证监会“严重关注”并直接点名“IPO可能被人为操纵”非常罕见
从香港资本市场监管历史来看,香港证监会“表示严重关注”并直接点名“IPO可能被人为操纵”的表述非常罕见。香港证监会之前曾使用包括 “涉嫌虚假陈述”“涉嫌市场操纵” 等定性表述。
而暂停上市公司交易、并依据《证券及期货条例》第 182 (1) 条启动立案调查的案例较少,属于监管力度极强的执法动作。
最近一次可追溯至2010年洪良国际(00946.HK),香港证监会定性为 “招股章程含有严重虚假或误导性资料”,同步冻结近10亿港元募资,最终公司以发行价向公众股东全额回购股份并退市,是港股首例IPO造假回购退市案。
所涉保荐人最严重者或被吊销牌照 罚款上亿
除了针对上市公司,证监会还会对IPO违规的保荐人、中介机构作出处罚,理由为“IPO保荐失职”,投行“未尽尽职调查责任”。例如,洪良国际的保荐人兆丰资本被吊销牌照并罚款4200万港元。
2019年,香港证监会还曾一次性公布4家保荐机构纪律处分,涉及IPO项目为中国森林、天合化工等。当中瑞银(UBS)被罚款3.75亿港元,项目负责人个人保荐牌照被吊销2年;摩根士丹利因天合化工IPO保荐失职被罚款2.24亿港元、美银美林被罚 1.28亿港元;渣打证券对中国森林IPO保荐失职被罚款5970 万港元。
主犯最严重者将被收监及罚款
在2016年正利控股(8318.HK)案中,操纵团伙通过156个关联账户承接配售股份,香港证监会对20名涉案主体启动调查,法院冻结超1.25亿港元资产,最终3名主犯被判处4-7年监禁,创下港股市场操纵案最高量刑纪录。
清查“潜规则” 香港证监会可对“任何人”展开调查 包括发行、保荐、承销、认购等全链条主体
根据香港《证券及期货条例》第 182 (1) 条,香港证监会针对IPO操纵案启动正式调查的触发情形有四项:涉嫌触犯条例罪行、涉嫌欺诈与不当行为、涉嫌市场失当行为、不符合公众利益。
根据第182 (1)(a)项,若IPO过程中存在虚假陈述、市场操纵、欺诈等,证监会即可启动调查。
根据第182 (1)(b)项,若证监会认为任何人在证券配发、证券交易活动中涉及亏空、欺诈、失职或其他不当行为,可展开调查。即覆盖IPO环节的虚假认购、资金代打、关联方囤积筹码、配售利益输送等行为,调查对象可包括发行人、保荐人、承销商、认购方及关联方全链条主体。
机构“小动作”套路不断 “人为操纵”已是行业“潜规则”?
2023年,宝宝树集团(1761.HK)因为IPO机构订单不足,公司与承销方约定,先由尚乘环球出资7000万美元认购,上市当日再以委托理财形式将资金全额返还。即通过资金循环虚增认购需求、营造发行火爆假象。香港证监会随后针对同类结构单配售模式开展行业合规核查。
但宝宝树集团的“人为操纵”为公司被罢免的前CFO实名举报,在其举报之前香港监管层未对其有主动调查。
从业者对新浪财经表示,监管层执法动作之所以少见,原因是“举证门槛较高”。
“IPO虚假认购、关联方分仓等行为,通过多层账户、隐蔽资金通道完成,证据链条分散,香港证监会需要掌握扎实的资金流向、账户关联证据才会真正出手。”
其次,这位从业者还表示,港股IPO发行环节的合规,主要由保荐人、承销商承担尽职责任,香港证监会以事前问询、事后处罚中介为主,极少直接推翻已完成的发行结果;第三是市场影响考量,如果直接指令已上市公司停牌,会冲击存量投资者权益,监管层通常只在情节恶劣、市场秩序受到明显破坏的情况下才会动用这一权力。
在拨康视云案中,公司全球发售6058.2万股股份,香港公开发售占20%,国际发售占80%(香港发售10%,国际配售90%较为常见),公司香港公开发售78.78倍认购,国际发售仅0.89倍认购,即使国配占比80%也未能足额。公司IPO引入2名基石投资者包括富策控股认购约2000万美元,瑞凯集团Reynold Lemkins认购280万美元,占比分别为1.85%和0.26%,两家基石合计占总股本的2.11%。
拨康视云首日开盘9.50港元/股,挂牌当日跌幅38.61%,此后在2025年底至2026年一季度,公司更有持续近3个月的放量下跌,截止停牌前,公司较发行价累计下跌88%。

从业者观察公司交投走势猜测,拨康视云公开发售部分可能由多个资金账户代打申购,同时配售端股份集中到关联方,方便上市后控盘。
此外,从业者还提到港股IPO常见套路。
第一,佣金池返佣。拨康视云共募资6.12亿港元,属于港股小盘IPO,承销佣金显著高于正常水平,部分佣金池资金会回流承配人,作为补贴、补偿,换取对方参与认购、锁仓配合坐庄。因此从业者怀疑部分上市开支、包销佣金被用作回扣,补贴承配人参与虚假认购。
第二,“抽屉协议”。有些承销在撮合基石投资者中,私下承诺保本、收益补偿,或是发行人配套购买基石方旗下理财产品,换取对方承诺大额基石认购,稳住发行盘面。表面是寻求强力基石背书,实质是花钱买认购,非真实独立投资意愿。此外,证监会近年执法重点明确包含“核查基石投资者是否存在隐性担保、兜底安排。”
此外,还有针对热门新股的簿记配售额度暗箱分配、利益输送等。
从业者还表示,港股新股IPO配售也有些 “无伤大雅的小动作”,包括前期刻意放出真假混杂消息,对潜在投资人模糊认购情况、营造稀缺程度,或通过舆论引导散户错误认识市场真实需求等,这些手段常见于资源有限,承销能力偏弱的中小型中介
该名从业者透露,近期有几个IPO项目,投资人早前已有认购意向,但临近截止前突然撤单的情况时有发生。